個人事業主の開業届の書き方|提出期限と青色申告申請もセットで
「開業届は開業から1か月以内に出さないといけない」
独立の準備を進めていると、この説明をよく目にします。
ところが、国税庁が案内している現在の提出時期は「事業の開始等の事実があった日の属する年分の確定申告期限まで」です。
1か月を過ぎたから手遅れ、ということではありません。
とはいえ、開業届そのものより期限が厳しい書類があります。
青色申告承認申請書です。
こちらは提出が遅れると、その年の青色申告特別控除を受けられなくなります。
本記事では、開業届の提出期限と書き方を項目ごとに整理したうえで、青色申告承認申請書とセットで出す手順、そして出さなかった場合に何が起きるのかを解説します。
個人事業主の開業届とは|提出期限は確定申告期限まで
開業届の正式名称は「個人事業の開業・廃業等届出書」です。
新たに事業所得、不動産所得または山林所得を生ずべき事業を開始したときに、所轄の税務署へ提出します。
提出期限は「開始した年分の確定申告期限まで」
国税庁が案内している提出時期は、事業をスタートした年分の確定申告の期日までとなっています。
たとえば2026年中に事業を開始した場合、2027年3月15日が目安になります。
提出期限が土曜日・日曜日・祝日と重なるケースでは、その翌平日へと期限がスライドします。
開業から1か月以内という説明が広く流通していますが、現在の国税庁の案内は上記のとおりです。
いずれにしても、青色申告承認申請書の期限が先に来るため、実務上は開業後すみやかに両方をまとめて出すのが合理的です。
誰が提出の対象になるか
提出の対象は、新たに事業所得、不動産所得または山林所得を生ずべき事業の開始等をした人です。
フリーランスとして継続的に業務委託の仕事を受けるのであれば、原則として事業所得にあたるため対象になります。
一方、会社員として給与を受け取りながら、単発の副収入が年間数万円という状態であれば、雑所得として扱われ事業にあたらない場合があります。
事業といえるかどうかは、継続性、反復性、営利性、独立性などから総合的に判断されます。
フリーランスと個人事業主は何が違うか
フリーランスは、組織に雇用されず個人で仕事を受ける働き方を指す言葉です。
個人事業主は、税務上の区分で、開業届を提出して事業所得を得ている個人を指します。
つまり、フリーランスとして働いている人が開業届を出すと個人事業主になる、という関係です。
2024年11月に施行されたフリーランス法における「特定受託事業者」は、また別の定義であるため混同しないよう注意してください。
個人事業主の開業届の書き方【項目別の記入例】
開業届はA4サイズ1枚の様式で、記入項目も多くありません。
迷いやすい項目に絞って、書き方を整理します。
| 記入項目 | 書き方のポイント |
|---|---|
| 提出先の税務署名 | 住所地を管轄する税務署。 国税庁サイトの「税務署を探す」で確認できる |
| 納税地 | 原則は住所地。自宅兼事務所ならそのまま住所地でよい |
| 氏名・生年月日・個人番号 | マイナンバーを記載する。 書面提出時は本人確認書類の提示または写しの添付が必要 |
| 職業 | 「ITコンサルタント」「システムエンジニア」など実態に沿った名称。 事業税の税率区分の判断に使われる |
| 屋号 | 任意。空欄でも問題ない。 屋号付き口座を作る予定があれば記入しておく |
| 届出の区分 | 新規開業なら「開業」にチェック |
| 開業・廃業等日 | 事業を開始した日。 青色申告承認申請書の期限の起算日にもなる |
| 事業の概要 | 職業欄より具体的に。 「基幹システムの導入支援、PMO支援」など |
| 給与等の支払の状況 | 従業員や専従者を雇う場合のみ記入。 1人で始めるなら空欄でよい |
職業欄は事業税の税率に影響する
職業欄の記載は、個人事業税の課税対象になるかどうかの判断材料になります。
個人事業税は法定業種に対して課される地方税で、業種によって税率が3%から5%の範囲で異なります。
ITコンサルタントやシステムエンジニアとして記載した場合、多くの自治体では第1種事業(請負業など)として扱われます。
なお、個人事業税には年290万円の事業主控除があるため、所得がこれを下回る間は納付は発生しません。
屋号は空欄でも問題ない
屋号は任意の項目で、記入しなくても開業届は受理されます。
屋号を決めるメリットは、屋号付きの事業用口座を開設できること、請求書や名刺で事業としての体裁を整えられることです。
後から屋号を付けたり変更したりすることも可能で、確定申告書に記載すれば実質的に届出は足ります。
なお、屋号に「会社」「Inc.」など法人と誤認させる文字を含めることはできません。
開業日の決め方
開業日は、事業を開始した日として自分で判断して記入します。
退職日の翌日、最初の業務委託契約を締結した日、最初の売上が発生した日など、根拠を説明できる日付であれば問題ありません。
ただし、この日付は青色申告承認申請書の提出期限の起算日にもなるため、意味を持ちます。
1月16日以後に開業する場合、青色申告承認申請書の期限は開業日から2か月以内になるためです。
控えは必ず手元に残す
開業届の控えは、屋号付き口座の開設、小規模企業共済の加入、創業融資の申込み、保育園の入園申請などで提出を求められることがあります。
書面で提出する場合は2部作成し、1部に収受印をもらって持ち帰るか、返信用封筒を同封してください。
e-Taxで提出した場合は、受信通知と送信データが控えの代わりになります。
開業届と青色申告承認申請書をセットで出す手順
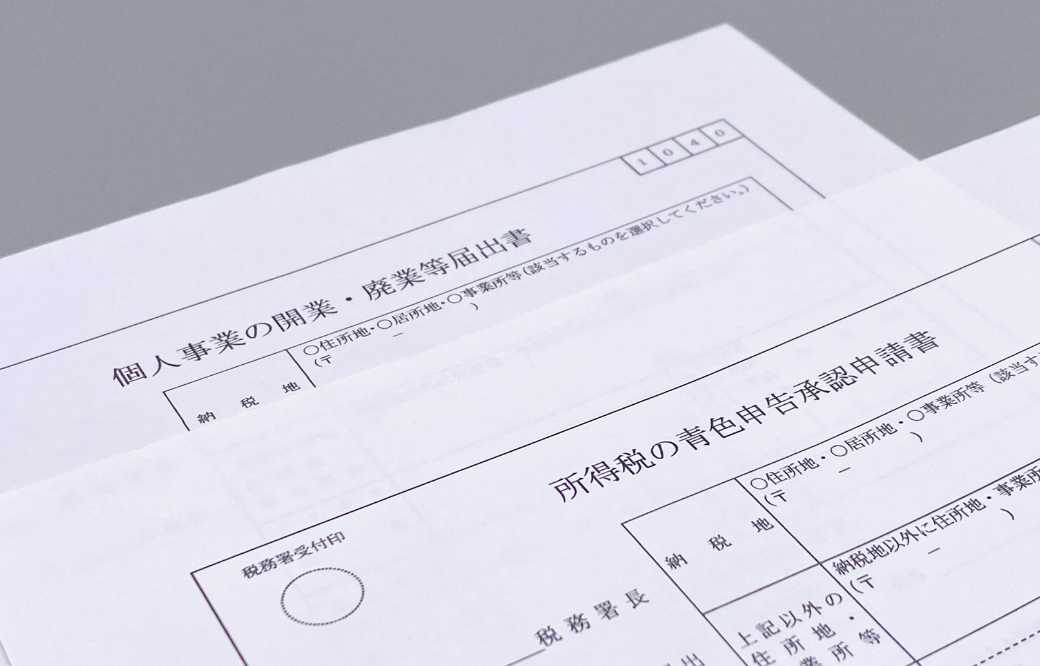
節税の観点では、開業届より青色申告承認申請書のほうが重要です。
手順を整理します。
- ステップ1:開業日を決める
- ステップ2:開業届と青色申告承認申請書を同時に作成する
- ステップ3:e-Taxまたは郵送・窓口で同時に提出する
- ステップ4:控え(または受信通知)を保管する
- ステップ5:事業用口座と会計ソフトを準備し、複式簿記で記帳を始める
提出が必要な書類の一覧
| 書類 | 提出先 | 提出期限 | 必須/任意 |
|---|---|---|---|
| 個人事業の開業・廃業等届出書 | 所轄税務署 | 事業開始の事実があった日の属する年分の確定申告期限まで | 提出が必要 |
| 所得税の青色申告承認申請書 | 所轄税務署 | 青色申告をしようとする年の3月15日まで。 1月16日以後の新規開業は事業開始日から2か月以内 |
任意(節税には必須級) |
| 青色事業専従者給与に関する届出書 | 所轄税務署 | 給与を支払う年の3月15日まで。 新規開業等は開始日から2か月以内 |
家族へ給与を払う場合のみ |
| 個人事業開始申告書 | 都道府県税事務所 (市区町村) | 自治体により異なる (開業から15日〜1か月以内が多い) |
自治体の定めによる |
開業届と青色申告承認申請書は同じ税務署に提出するため、同時に出すのが手間の面でも合理的です。
家族へ給与を支払う予定なら、青色事業専従者給与に関する届出書も同じタイミングで出しておきます。
また、税務署とは別に、都道府県税事務所への個人事業開始申告書が必要な自治体があります。
提出期限は自治体ごとに異なるため、開業後に確認してください。
青色申告承認申請書の提出期限
青色申告承認申請書は、青色申告をしようとする年の3月15日までに提出します。
その年の1月16日以後に新たに事業をスタートした場合は、事業開始の日から2か月以内が期限です。
たとえば5月1日に開業したなら、6月30日までに提出すれば、その年分から青色申告ができます。
この期限を過ぎると、その年は白色申告となり、翌年分からの適用になります。
青色申告特別控除は最高65万円
| 区分 | 控除額 | 主な要件 |
|---|---|---|
| 青色申告(65万円) | 最高65万円 | 複式簿記による記帳、貸借対照表と損益計算書の添付、期限内申告に加えて、 e-Taxによる申告または電子帳簿保存 |
| 青色申告(55万円) | 最高55万円 | 複式簿記による記帳、貸借対照表と損益計算書の添付、期限内申告 |
| 青色申告(10万円) | 最高10万円 | 上記以外の青色申告者(簡易な記帳) |
| 白色申告 | なし | 青色申告の承認を受けていない場合 |
複式簿記で記帳し、貸借対照表と損益計算書を確定申告書に添付して期限内に申告すると、最高55万円が控除されます。
さらに、e-Taxによる電子申告または電子帳簿保存を行っている場合は、最高65万円の控除が受けられます。
課税所得330万円超695万円以下の層であれば、所得税と住民税を合わせて約19万円の税負担軽減に相当します。
会計ソフトを使えば複式簿記の要件は自動的に満たせるため、青色申告を選ばない理由はほとんどありません。
開業届の提出方法3つを比較
提出方法は3つあり、国税庁はe-Taxによる提出を案内しています。
| 提出方法 | 必要なもの | 向いている人 |
|---|---|---|
| e-Tax | マイナンバーカード ICカードリーダーまたは対応スマートフォン |
国税庁が案内する方法。 本人確認書類の添付が不要で、控えもデータで残る |
| 郵送 | 届出書2部(提出用・控用) 本人確認書類の写し、返信用封筒と切手 |
税務署に行く時間が取れない人。 控えは返送されるまで手元に残らない |
| 窓口持参 | 届出書2部 本人確認書類(提示) |
その場で控えに収受印をもらいたい人。 疑問点を直接確認できる |
e-Taxで提出する場合の流れ
パソコンからe-Taxソフトで届出書を作成し、送信します。
e-Taxを初めて利用する場合は、事前に利用者識別番号の取得が必要です。
e-Taxで提出する場合、本人確認書類の提示や写しの添付は不要になります。
青色申告特別控除の65万円の要件にも電子申告が含まれるため、この機会に環境を整えておくと後が楽になります。
郵送・窓口で提出する場合の注意点
書面で提出する場合、マイナンバーを記載した申請書等を提出する際は、その都度、本人確認書類の提示または写しの添付が必要です。
郵送の場合は、届出書2部、本人確認書類の写し、返信用封筒(切手貼付)を同封してください。
窓口に持参する場合は、その場で控えに収受印をもらえるため、控えをすぐに使いたい人に向いています。
開業届を出さないとどうなるか|デメリットと注意点
開業届の未提出そのものに罰則の定めはありません。
ただし、提出しないことによる実務上の不利益はいくつもあります。
青色申告ができず控除を受けられない
最も大きな不利益がこれです。
青色申告承認申請書は、事業所得等を生ずべき業務を行う人が提出するものであり、実務上は開業届とセットで提出します。
青色申告ができないと、最高65万円の特別控除、赤字の3年間繰越し、家族への給与の必要経費算入といった制度をすべて使えません。
課税所得が330万円を超える層では、この差だけで年間20万円前後の税負担の違いになります。
屋号付き口座や各種手続きで支障が出る
屋号付きの事業用口座を開設する際、多くの金融機関が開業届の控えの提出を求めます。
小規模企業共済への加入、日本政策金融公庫の創業融資の申込み、保育園の入園申請なども同様です。
控えが手元にない状態は、事業者としての証明ができない状態を意味します。
失業給付との関係に注意する
会社を退職して雇用保険の基本手当(失業給付)を受給する予定がある場合、開業届の提出時期には注意が必要です。
開業届を提出すると就職したものとみなされ、基本手当を受給できなくなる場合があります。
一方で、一定の要件を満たせば再就職手当の対象になることもあります。
受給を検討している場合は、開業届を出す前にハローワークで取扱いを確認してください。
扶養や社会保険への影響
配偶者の健康保険の被扶養者になっている場合、開業届の提出をもって被扶養者から外れる運用をとる健康保険組合があります。
収入基準だけでなく、個人事業主であること自体を要件とするケースがあるためです。
加入している健康保険組合の規定を事前に確認しておくと、後から資格喪失を遡って処理される事態を避けられます。
個人事業主の開業届に関するよくある質問

副業でも開業届は必要か
副業の所得が事業所得にあたる規模であれば必要です。
継続的・反復的に業務を受け、事業としての実態がある場合は事業所得となり、開業届の対象になります。
一方、年に数回の単発収入にとどまる場合は雑所得として扱われ、開業届の提出は求められません。
なお、会社の就業規則で副業が制限されている場合、開業届の提出自体が問題になることはありませんが、規則の確認は必要です。
開業日より前の支出は経費にできるか
開業のために支出した費用は、開業費として資産計上し、任意のタイミングで償却できます。
パソコンの購入費、名刺やWebサイトの制作費、開業前の打ち合わせに要した交通費などが該当します。
利益が出た年にまとめて償却するといった調整ができるため、領収書は開業前から保管しておいてください。
提出が遅れた場合どうすればよいか
開業届は、気づいた時点で提出すれば受理されます。
開業日を過去の日付で記入することも可能です。
ただし青色申告承認申請書の期限は開業日から起算されるため、開業日を遡って記入すると、その年の青色申告が間に合わなくなる場合があります。
法人化した場合はどうなるか
個人事業を廃業して法人に移行する場合は、個人事業の廃業届出書を提出します。
あわせて、青色申告の取りやめ届出書や、消費税関係の届出が必要になる場合があります。
法人化の判断は、所得水準、社会保険料の負担、取引先の要件などを総合して行うため、事前に試算しておくことをおすすめします。
開業届とあわせて整えておく5つの準備
届出を出しただけでは、事業の運営は回りません。
開業から最初の1か月で整えておきたい準備を整理します。
- 準備1:事業用の銀行口座を分ける
- 準備2:会計ソフトを導入して複式簿記の記帳を始める
- 準備3:インボイス発行事業者に登録するかを判断する
- 準備4:国民健康保険・国民年金の切り替えを行う
- 準備5:小規模企業共済など、退職金と節税の受け皿を検討する
準備1:事業用口座を生活口座と分ける
事業の入出金を生活費と同じ口座で管理すると、確定申告時の仕訳が煩雑になります。
屋号付き口座でなくても構わないので、事業専用の口座を1つ用意してください。
クレジットカードも事業用を分けておくと、経費の集計が自動化できます。
屋号付き口座を開設する場合は、開業届の控えの提出を求められることが多いため、控えを手元に残しておく必要があります。
準備2:会計ソフトで複式簿記を始める
青色申告特別控除の最高65万円を受けるには、複式簿記による記帳が要件になります。
会計ソフトを使えば、銀行口座とクレジットカードを連携させることで、仕訳の大部分が自動で作成されます。
年末にまとめて入力しようとすると、記憶も領収書も揃わず精度が落ちます。
月に一度、30分だけ入出金を確認する運用を最初から組み込んでおくと、確定申告が作業ではなく確認で終わります。
準備3:インボイス発行事業者になるかを判断する
課税売上高が1,000万円以下であれば、開業直後は免税事業者です。
登録するかどうかは、主要な取引先が課税事業者かどうか、そして取引先が簡易課税制度や特例を適用しているかによって判断が変わります。
免税事業者からの仕入れについては経過措置があり、令和8年10月1日からの2年間は70%、その後は段階的に50%、30%と控除できる割合が縮小します。
登録を検討する場合は、納税額の試算をしたうえで判断してください。
準備4:健康保険と年金を切り替える
会社を退職すると、健康保険は国民健康保険への加入、任意継続、家族の被扶養者になるという3つの選択肢があります。
任意継続は退職日の翌日から20日以内に手続きが必要で、期限を過ぎると選べなくなります。
保険料は、国民健康保険が前年所得に基づいて計算されるため、独立1年目は会社員時代の所得で算定されて高額になる場合があります。
どちらが安いかは前年所得と扶養家族の人数によるため、退職前に両方を試算しておくことをおすすめします。
国民年金への切り替えは、退職日の翌日から14日以内に市区町村の窓口で行います。
準備5:退職金と節税の受け皿をつくる
フリーランスには退職金も厚生年金の上乗せもありません。
その空白を埋める制度として、掛金が全額所得控除になる小規模企業共済があります。
掛金は月1,000円から7万円まで設定でき、廃業や引退のときに共済金として受け取れます。
ただし加入期間が短いうちに任意解約すると元本割れするため、無理のない金額から始めるのが実務的です。
所得が安定してきた段階で、掛金の増額を検討してください。
開業1年目の確定申告までのスケジュール
開業から最初の確定申告までに、いつ何をすればよいかを時系列で整理します。
| 時期 | やること |
|---|---|
| 開業月 | 開業届と青色申告承認申請書を提出。 事業用口座とクレジットカードを用意する |
| 開業月〜翌月 | 健康保険と国民年金の切り替え。 会計ソフトを導入し、口座を連携する |
| 毎月 | 入出金の確認と仕訳の確定。請求書の発行と入金消込 |
| 11月〜12月 | 年内に支払うべき経費の確認。 小規模企業共済など控除制度の検討 |
| 1月 | 支払調書や控除証明書の受領。 帳簿の締め |
| 2月16日〜3月15日 | 確定申告書の提出と納税。 振替納税の場合は口座残高を確認する |
| 3月31日 | 消費税の確定申告期限(課税事業者の場合) |
年内にやっておくと節税につながること
12月31日までに支払いが完了した費用は、その年の経費に計上できます。
翌年に予定している備品の購入や、書籍・研修費の支払いを年内に前倒しすると、その年の所得を圧縮できます。
ただし、翌年以降に対応する前払費用は原則としてその年の経費にならないため、契約内容を確認してください。
小規模企業共済の掛金は、その年に支払った全額が所得控除の対象になるため、年内に加入して払い込む選択肢もあります。
確定申告で必要になる書類
青色申告では、確定申告書に加えて青色申告決算書(損益計算書と貸借対照表)の提出が必要です。
会計ソフトで記帳していれば、これらは自動で作成されます。
あわせて、国民年金保険料の控除証明書、国民健康保険の支払額、生命保険料控除証明書、小規模企業共済の掛金払込証明書などを手元に揃えておきます。
これらの証明書は年末から1月にかけて郵送されるため、届いた時点で1か所にまとめておくと申告時に探さずに済みます。
納税資金は別に確保しておく
独立1年目で見落としやすいのが、納税資金の確保です。
所得税に加えて、住民税、国民健康保険料、個人事業税が翌年に到来します。
これらは前年の所得に基づいて計算されるため、売上が伸びた翌年ほど負担が重くなります。
売上から一定割合を納税用口座に移しておく運用にすると、納付時期に慌てずに済みます。
まとめ

開業届の提出期限は、事業を開始した年分の確定申告期限までです。
1か月を過ぎたから手遅れということはありませんが、青色申告承認申請書の期限のほうが先に来る点に注意してください。
1月16日以後に開業した場合、青色申告承認申請書は開業日から2か月以内です。
この期限を逃すと、その年は最高65万円の控除を受けられません。
開業届と青色申告承認申請書をe-Taxで同時に提出し、会計ソフトで複式簿記の記帳を始める。
ここまでを開業後1か月で終わらせるのが、最も損のない進め方です。
手続きを整えたら、次は案件の確保です。
コロニーが運営するExpertyは、5,000名以上の専門家が大手企業の最上流案件へ直接参画するプラットフォームです。
独立の準備と並行して、自分の経歴でどの単価水準の案件に参画できるかを確認してください。
記事監修者の紹介
アメリカの大学を卒業後、株式会社NTTデータに入社。
コンサルティングファームへ転職しデロイトトーマツコンサルティング・楽天での事業開発を経て、取締役COOとして飲食店関連の会社を立ち上げ。
その後、コロニー株式会社を創業。