請求書テンプレートの作り方|インボイス対応の記載事項と源泉徴収
請求書は、取引先の経理から差し戻されて初めて不備に気づく書類です。
登録番号が入っていない、消費税額の記載がない、源泉徴収の計算が合わない。
差し戻されれば入金は翌月にずれ込み、資金繰りに直接響きます。
しかも2026年10月1日からは、免税事業者からの仕入れについて取引先が控除できる割合が80%から70%へと下がります。
令和8年度税制改正で経過措置が見直され、控除割合が段階的に縮小することが決まったためです。
本記事では、インボイス制度に対応した請求書テンプレートの記載事項を整理したうえで、源泉徴収の書き方、免税事業者の場合の考え方、そして電子データでの保存ルールまで解説します。
請求書テンプレートに入れる記載事項【インボイス対応版】
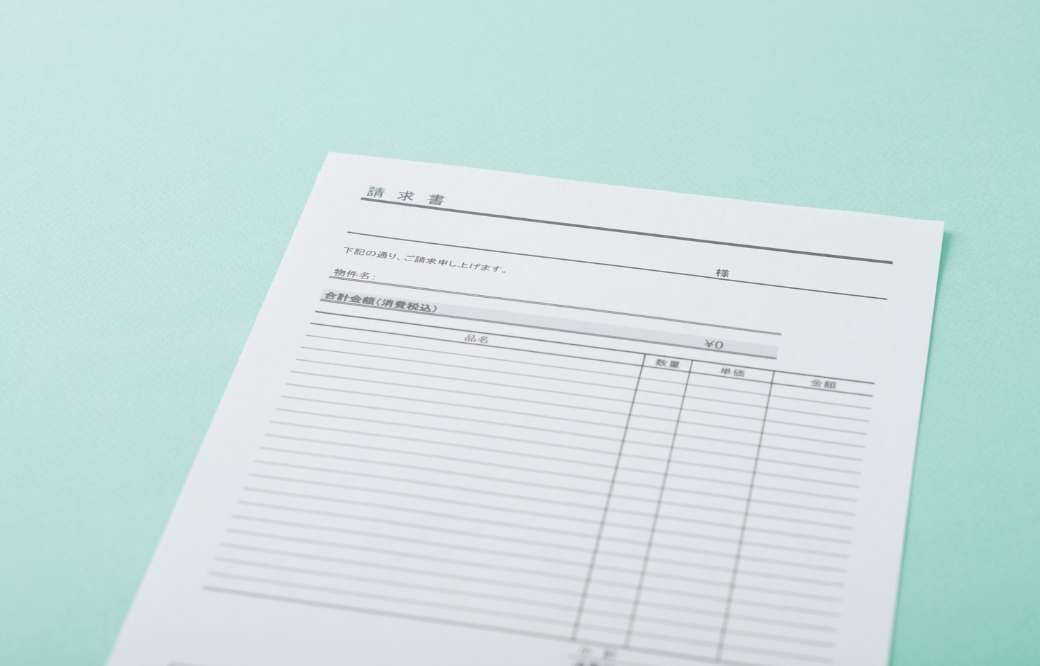
適格請求書(インボイス)として認められるためには、決められた事項が記載されている必要があります。
請求書という名称である必要はなく、所定の事項が記載されていれば領収書や納品書でもインボイスになります。
法令上必要な6つの記載事項
| No | 記載事項 | 書き方のポイント |
|---|---|---|
| ① | 書類作成者の氏名または名称および登録番号 | 屋号だけでなく氏名も記載する。登録番号は「T+13桁」 |
| ② | 取引年月日 | 月まとめの場合は対象期間(例:2026年9月1日〜9月30日) |
| ③ | 取引内容(軽減税率の対象品目である旨) | 「9月分 PMO支援業務」など、何の対価かが分かる粒度で書く |
| ④ | 税率ごとに区分して合計した税込対価(または税抜対価)の額 および適用税率 | 10%対象の合計額と、適用税率10%を明記する |
| ⑤ | 税率ごとに区分した消費税額等 | 10%対象分の消費税額を金額で書く |
| ⑥ | 書類の交付を受ける事業者の氏名または名称 | 取引先の正式名称。「御中」の付け方も統一する |
このうち、フリーランスの請求書で漏れやすいのが①の登録番号と⑤の消費税額です。
登録番号は、法人番号を持つ課税事業者であれば「T+法人番号」、それ以外の課税事業者は「T+13桁の数字」で構成されます。
④と⑤は、税率ごとに区分して記載する必要があります。
ITや専門サービスの業務委託では軽減税率の対象になる取引はほとんどないため、請求書の消費税の内訳は10%の1行にまとまります。
内訳を書かず税込総額だけを記載した請求書は、適格請求書として認められません。
実務上あわせて入れておく欄
法令上の6項目だけでは、取引先の経理処理が回りません。
以下の欄を加えておくと、差し戻しと問い合わせが大きく減ります。
| 欄 | 記載内容 | 補足 |
|---|---|---|
| 請求書番号 | 自社で連番を振る | 問い合わせと入金消込の照合に使う |
| 発行日 | 請求書を発行した日 | 取引先の締め日に合わせるのが一般的 |
| 支払期日 | 入金してもらう期日 | 契約書の支払条件と一致させる |
| 振込先 | 金融機関名、支店名、種別、口座番号、口座名義(カナ) | 口座名義のカナ表記まで書くと差し戻しが減る |
| 振込手数料の負担 | 「振込手数料は貴社にてご負担ください」等 | 契約書の取り決めと一致させる |
| 小計・消費税・合計 | 税抜小計、消費税額、税込合計 | 源泉徴収がある場合は下記の順で並べる |
| 源泉徴収税額 | 対象となる報酬額×10.21% | マイナス表記で差し引く |
| お支払金額 | 税込合計-源泉徴収税額 | 実際に振り込まれる金額 |
特に振込手数料の負担者は、契約書で決めていても請求書に書いていないと、当然のように差し引かれて振り込まれることがあります。
契約時の取り決めを請求書にも明記しておくと、月ごとの数百円の差異を追いかける手間がなくなります。
取引内容は「何の対価か」が分かる粒度で書く
取引内容の欄に「業務委託料」とだけ書かれた請求書は、取引先の経理側で何の費用か判断できません。
「2026年9月分 基幹システム導入PMO支援業務」のように、対象期間と業務名が分かる書き方にしてください。
準委任契約で稼働時間に基づく請求をしている場合は、稼働時間と単価、精算幅を併記しておくと、超過精算の説明が不要になります。
フリーランスの請求書で源泉徴収をどう書くか
源泉徴収が必要かどうかは、報酬の種類と支払者によって決まります。
源泉徴収の対象になる報酬
源泉徴収の対象となる代表的なものは、原稿料や講演料、弁護士・公認会計士・司法書士等の特定の有資格者への報酬、デザイン料などです。
一方、システム開発、プログラミング、ITコンサルティング、PMO支援といった業務の報酬は、原則として源泉徴収の対象ではありません。
ただし、支払者の判断で源泉徴収されるケースもあるため、取引先の運用を事前に確認しておくと処理がそろいます。
なお、支払者が個人であり、給与等の支払いをしていない場合は、源泉徴収義務者に当たらないため源泉徴収されません。
参考:国税庁|No.2792 源泉徴収が必要な報酬・料金等とは
源泉徴収税額の計算式
| 支払金額(=A) | 源泉徴収税額 |
|---|---|
| 100万円以下 | A × 10.21% |
| 100万円超 | (A-100万円)× 20.42% + 102,100円 |
たとえば支払金額が150万円の場合、(150万円-100万円)×20.42%+102,100円=204,200円が源泉徴収税額です。
求めた税額に1円未満の端数があるときは切り捨てます。
10.21%という税率は、所得税10%に復興特別所得税(所得税額の2.1%)を加えたものです。
参考:国税庁|No.2795 原稿料や講演料等を支払ったとき
消費税込みか税抜きかで手取りが変わる
源泉徴収の対象となる金額は、原則として消費税等込みの金額です。
ただし、請求書等で報酬・料金等の額と消費税等の額がはっきりと分けて記載されているのであれば、消費税等を除いた報酬額のみを源泉徴収の対象としても差し支えないとされています。
たとえば報酬10万円、消費税1万円と区分して記載すれば、源泉徴収税額は10万円×10.21%=10,210円です。
区分せず110,000円とだけ記載すると、110,000円×10.21%=11,231円となり、手取りが1,021円少なくなります。
請求書では必ず税抜金額と消費税額を分けて記載してください。
請求書での並べ方
源泉徴収がある場合の金額欄は、小計(税抜)、消費税、合計(税込)、源泉徴収税額(マイナス)、お支払金額、の順に並べます。
源泉徴収税額を消費税の前に差し引くと計算が合わなくなるため、順序を崩さないでください。
なお、源泉徴収された税額は所得税の前払いにあたるため、確定申告で精算されます。
取引先から送られる支払調書は保管しておきましょう。
免税事業者の請求書と2026年10月からの控除割合の変更
課税売上高が1,000万円以下の免税事業者は、インボイス発行事業者の登録をしていなければ適格請求書を発行できません。
この場合、取引先は原則として仕入税額控除ができなくなりますが、経過措置が設けられています。
経過措置の控除割合は段階的に縮小する
| 期間 | 控除できる割合 | 備考 |
|---|---|---|
| 令和元年10月1日から4年間 | 全額控除可能 | 区分記載請求書等保存方式 |
| 令和5年10月1日から3年間 (〜令和8年9月30日) |
80% | インボイス制度開始時の経過措置 |
| 令和8年10月1日から2年間 (〜令和10年9月30日) |
70% | 令和8年度税制改正で見直し (改正前は50%の予定) |
| 令和10年10月1日から2年間 (〜令和12年9月30日) |
50% | 令和8年度税制改正で新設 |
| 令和12年10月1日から1年間 (〜令和13年9月30日) |
30% | 令和8年度税制改正で新設 |
| 令和13年10月1日以降 | 0% | 経過措置の終了 |
令和8年度税制改正により、経過措置の適用期限が2年間延長されたうえで、控除可能割合が見直されました。
改正前は令和8年10月から3年間50%、その後0%となる予定でしたが、70%・50%・30%と段階的に縮小する形に変わっています。
直近で影響が出るのは2026年10月1日です。
この日以降、免税事業者からの仕入れについて取引先が控除できる割合は80%から70%になります。
なお、一のインボイス発行事業者以外の者からの課税仕入れの合計額(税込み)が、その年または事業年度で1億円を超える場合、超えた部分にはこの経過措置を適用できません。
この1億円の基準は改正前の10億円から引き下げられたもので、令和8年10月1日以後に開始する課税期間から適用されます。
免税事業者が請求書に書くべきこと
免税事業者は、請求書に登録番号を記載できません。
記載できないだけでなく、登録を受けていないのに登録番号らしき番号を記載することは避けてください。
消費税相当額を請求してよいかは取引先との取り決めによりますが、請求する場合でも「消費税額」として区分せず、報酬総額として提示する形が実務上は無難です。
取引先の経理処理に必要なため、インボイス発行事業者ではない旨を請求書の備考に記載しておくと、確認の手間が減ります。
登録するかどうかの判断軸
取引先が課税事業者のみであれば、登録しないことによる控除減が値下げ交渉につながる可能性があります。
一方、取引先が簡易課税制度や2割特例を適用している場合、受け取ったインボイスの有無は取引先の納税額に影響しません。
まずは主要な取引先がどの計算方法を採っているかを確認したうえで判断してください。
なお、登録を理由に一方的に報酬を引き下げることは、フリーランス法上の買いたたきに当たる可能性があります。
個人事業主は令和9年分から3割特例が使える
インボイス発行事業者の登録を受けたことで免税事業者から課税事業者になった個人事業主については、令和9年分・令和10年分の確定申告で、納付税額を売上税額の3割とできる3割特例が設けられました。
適用要件は、個人事業者であること、基準期間(適用を受ける年の2年前)の課税売上高が1,000万円以下であること、インボイス発行事業者の登録を受けていることです。
令和8年9月30日が属する課税期間までは2割特例が使えるため、個人事業主は令和8年分まで2割特例、令和9年分・令和10年分は3割特例という流れになります。
法人は3割特例の対象外である点にも注意してください。
請求書の作り方5ステップと送付・保存のルール
請求書の発行から保存までの流れを整理します。
- ステップ1:契約書で締め日・支払期日・振込手数料の負担を確認する
- ステップ2:稼働実績(工数・成果物)を確定させる
- ステップ3:記載事項を埋めて請求書を作成する
- ステップ4:PDF化し、締め日までにメール等で送付する
- ステップ5:電子データのまま7年間保存する
締め日と支払期日は契約書と一致させる
請求書に書く支払期日は、契約書で定めた支払条件と一致させてください。
フリーランス法により、発注事業者は物品等を受領した日または役務の提供を受けた日から起算して60日以内のできる限り短い期間内で支払期日を定める義務を負います。
契約書の支払条件が60日を超えている場合は、締結前に指摘しておくべき事項です。
電子で送った請求書は電子のまま保存する
メールでPDFを送受信した請求書は、電子帳簿保存法上の電子取引に該当します。
この場合、印刷して紙で保管するのではなく、電子データのまま保存する必要があります。
保存の際は、取引年月日・取引金額・取引先で検索できる状態にしておくことが求められます。
ファイル名を「20260930_株式会社〇〇_330000.pdf」のように統一しておくと、この要件を満たしやすくなります。
保存期間は原則7年
請求書などの証憑書類は、確定申告期限の翌日から原則7年間の保存が必要です。
青色申告で純損失が生じた年分については、より長い保存が求められる場合があります。
送付した控えも、受領した請求書と同様に保存対象です。
クラウドストレージに年度別・取引先別のフォルダを作り、発行と同時に保存する運用にしておくと、確定申告時の手戻りがなくなります。
請求書テンプレートの選び方
請求書の作成手段は4つに分かれます。
| 作成方法 | 向いている人 | 注意点 |
|---|---|---|
| Excel・スプレッドシート | 取引先が数社で、請求書の枚数が少ない人 | 登録番号や税率の記載漏れが起きやすい。 電子で送るならPDF化して保存する |
| 会計ソフトの請求書機能 | 確定申告まで一気通貫で管理したい人 | 売上計上と請求書発行が連動するため、計上漏れが起きにくい |
| 請求書発行の専用サービス | 取引先が多く、月次で大量に発行する人 | 電子帳簿保存法の要件に対応しているか確認する |
| 取引先指定のフォーマット | エージェント経由で稼働している人 | 指定様式に登録番号欄がない場合は追記してよいか確認する |
エージェント経由の場合は請求書が不要なこともある
フリーランスエージェント経由で稼働している場合、請求書の発行はエージェント側が代行し、稼働報告のみを提出する運用が一般的です。
この場合でも、支払通知書や支払明細を受け取ったら必ず保管してください。
消費税や源泉徴収の扱いが自分の認識と合っているかを、初回の入金時に必ず確認しておきましょう。
テンプレートを自作する場合の最低条件
Excelやスプレッドシートで自作する場合、登録番号と消費税額の欄を固定で用意しておくことが最低条件です。
取引先名、取引内容、金額だけを毎月入れ替える構造にしておくと、記載漏れが起きません。
計算式は税抜金額から自動で消費税と源泉徴収税額を算出する形にしておき、手入力の箇所を減らしてください。
請求書に関するよくある質問
押印は必要か
請求書に押印の法的義務はありません。
電子データで送付する場合、押印がないことを理由に受領を拒まれることは通常ありません。
取引先の社内規程で求められる場合は、電子印影を画像として貼り付ける方法で対応できます。
請求書番号はどう振ればよいか
自社で一意に管理できれば形式は自由です。
発行年月と連番を組み合わせた「202609-001」のような形式が一般的で、入金消込や問い合わせ対応で役立ちます。
欠番や重複が生じないよう、発行のたびに台帳で管理してください。
請求書を修正したい場合はどうするか
金額や記載事項に誤りがあった場合、修正した適格請求書を改めて交付します。
誤りのある請求書を回収できる場合は回収し、できない場合は「No.〇〇の再発行」と明記して差し替えてください。
交付したインボイスの写しは保存義務があるため、修正前のものも保管対象です。
入金が遅れたときはどう対応するか
まず契約書の支払期日と、請求書の記載内容を照合します。
先方の処理漏れであれば連絡すれば解決しますが、期日を過ぎても支払われない状態が続く場合は、フリーランス法上の期日における報酬支払義務違反に当たる可能性があります。
令和7年度に公正取引委員会が措置を講じた違反のうち、最も多かったのがこの支払期日に関する違反で1,135件でした。
記録を残したうえで、フリーランス・トラブル110番などの窓口に相談してください。
請求から入金までを管理して資金繰りを安定させる
請求書を発行したあと、入金までを追いかける仕組みがないと、未入金に気づくのが数か月後になります。
入金管理表で請求と入金を突き合わせる
スプレッドシートで、請求書番号、取引先、請求日、請求額、支払期日、入金日、入金額の7列を管理するだけで十分です。
入金日が空欄のまま支払期日を過ぎた行に色が付くようにしておくと、確認の手間がなくなります。
取引先が複数ある場合、振込名義が請求先の社名と異なることがあるため、名義のメモ欄を作っておくと消込が速くなります。
支払サイトの違いが資金繰りを左右する
月末締め翌月末払いと、月末締め翌々月15日払いでは、入金までの期間が1か月半近く違います。
独立直後は手元資金が薄いため、サイトの短い取引先を1社は確保しておくと安定します。
フリーランス法により、発注事業者は物品等を受領した日または役務の提供を受けた日から起算して60日以内に支払期日を定める義務を負います。
提示された支払条件が60日を超える場合は、契約前に確認してください。
未入金が発生したときの進め方
最初に確認するのは、請求書が経理に届いているかどうかです。
担当者止まりになっている、請求書番号や宛名の不備で処理が止まっている、といった事務的な原因が大半を占めます。
連絡しても動かない場合は、支払期日を過ぎている事実と請求内容を書面またはメールで通知し、記録を残してください。
それでも解決しない場合は、フリーランス・トラブル110番や公正取引委員会への相談を検討します。
請求データは確定申告にそのままつなげる
請求書を発行した時点で売上を計上する運用にしておくと、期末に売掛金の残高を確認するだけで済みます。
会計ソフトの請求書機能を使えば、発行と同時に売上が計上されるため、計上漏れが起きません。
源泉徴収された案件については、年間の源泉徴収税額を集計しておくと、確定申告での精算がそのまま処理できます。
取引先から支払調書が届く場合もありますが、発行義務があるわけではないため、自分の記録を正としてください。
請求書とあわせて整えておく書類
取引の流れに沿って、請求書の前後にある書類を整理しておくと、認識のずれが減ります。
| 書類 | 出すタイミング | 役割 |
|---|---|---|
| 見積書 | 受注前 | 金額・範囲・前提条件を提示し、合意の土台にする |
| 発注書(注文書) | 発注時 | 発注側が条件を確定させる。 フリーランス法の取引条件の明示を兼ねられる |
| 納品書 | 成果物の引渡し時 | 何をいつ納めたかを記録する。 請負契約では特に重要 |
| 請求書 | 締め日 | 報酬を請求する。 適格請求書の要件を満たす |
| 領収書 | 入金後(求められた場合) | 支払いを受けた事実を証する |
| 支払調書 | 翌年1月 | 源泉徴収された税額の確認に使う (発行義務はない) |
見積書には前提条件を書く
見積書の金額だけを提示すると、その後の追加要望が同じ金額の範囲内だと解釈されることがあります。
対応範囲、修正回数、想定している稼働時間、納期の前提といった条件を見積書に明記してください。
この一手間が、後の範囲の膨張を防ぎます。
有効期限を設定しておくと、時間が経ってから当時の条件で発注されることも避けられます。
発注書は取引条件の明示を兼ねられる
フリーランス法により、発注事業者は業務委託をしたら直ちに書面または電磁的方法で取引条件を明示する義務を負います。
発注書に、当事者の名称、業務委託をした日、給付の内容、受領・提供の期日と場所、検査完了期日、報酬の額と支払期日が記載されていれば、この義務を満たせます。
発注書が出てこない場合は、自分から条件をメールで確認して相手の同意の返信をもらってください。
この記録があれば、後から条件を争う必要がなくなります。
書類の名称より記載内容が問われる
適格請求書は、請求書という名称である必要はありません。
納品書や領収書であっても、所定の6項目が記載されていればインボイスとして機能します。
逆に、請求書という表題でも登録番号や消費税額の記載がなければ、取引先は仕入税額控除を受けられません。
複数の書類に分けて記載事項を満たす方法も認められているため、取引先の運用に合わせて整理してください。
まとめ
請求書で押さえるべき点は多くありません。
登録番号を入れる、税抜金額と消費税額を分けて書く、源泉徴収がある場合は消費税の後に差し引く。
この3点で差し戻しの大半は防げます。
加えて、2026年10月1日からは免税事業者からの仕入れに対する控除割合が80%から70%に下がります。
免税事業者として取引を続けている方は、取引先がどの計算方法を採っているかを確認し、必要であれば早めに相談しておくことをおすすめします。
請求と入金の流れを整えておくことは、単価の高い案件に挑戦する際の土台にもなります。
コロニーが運営するExpertyは、5,000名以上の専門家が大手企業の最上流案件へ直接参画するプラットフォームです。
契約条件と支払条件が明確な案件で専門性を発揮したい方は、まずはExpertyに登録して案件の内容を確認してください。
記事監修者の紹介
アメリカの大学を卒業後、株式会社NTTデータに入社。
コンサルティングファームへ転職しデロイトトーマツコンサルティング・楽天での事業開発を経て、取締役COOとして飲食店関連の会社を立ち上げ。
その後、コロニー株式会社を創業。